背景
陪护服务通常按天结算,收款、退款、工单扣费和工资生成由不同角色处理。
痛点
真实现金流和系统内部余额变化混在一起,会影响财务报表准确性。
能力
通过交易流水、订单余额账本、工单结算和工资明细分别承载不同业务事实。
价值
财务人员可以按真实收支和内部结算两条线复核,异常退还和收款纠错有链路可查。
 阿罗科斯信息技术Arrokoth Information Technology
适用于需要拆分收款、余额、扣费、护工收入和工资口径的陪护服务机构。
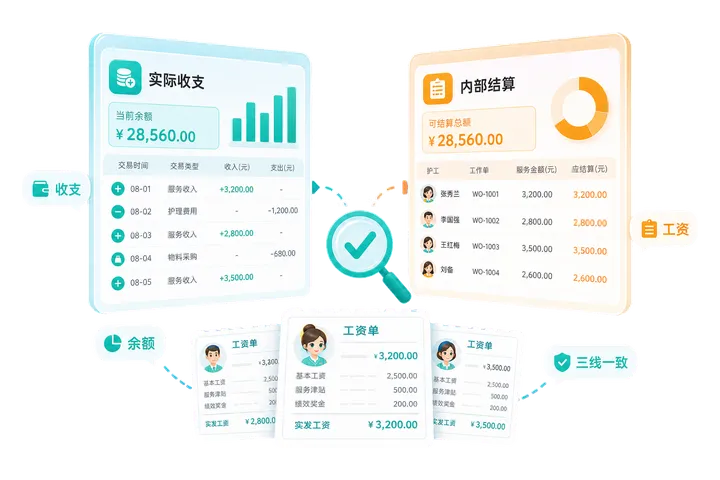
陪护服务通常按天结算,收款、退款、工单扣费和工资生成由不同角色处理。
真实现金流和系统内部余额变化混在一起,会影响财务报表准确性。
通过交易流水、订单余额账本、工单结算和工资明细分别承载不同业务事实。
财务人员可以按真实收支和内部结算两条线复核,异常退还和收款纠错有链路可查。
相关资讯
常见问题
适用于需要拆分收款、余额、扣费、护工收入和工资口径的陪护服务机构。
用交易流水、余额账本、工单结算和财务报表拆分真实现金与内部余额变化。
财务对账更清楚,异常退还和收款纠错都有链路可查。