
混记的代价落在月底
预收充值和扣费挤在同张表里,退款有时走银行,有时只从余额里减。月底余额对不上,财务与业务各拿一份数,老板只能找人补凭证。先把业务台账分开,收款也不直接作为收入确认依据。
实收与余额恢复的对照表
| 线 | 要有哪张依据 | 对实收 | 对余额 |
|---|---|---|---|
| 充值 | 收款凭证及充值确认单 | 实际到账记入收款 | 同额增加 |
| 扣费 | 已确认服务记录及扣费单 | 不新增实收 | 按确认额扣减 |
| 退款 | 退款审批单及实际退付凭证 | 实际退付单列抵减 | 扣减已退余额 |
期初余额 + 充值 − 扣费 ± 调整 − 退款 = 期末余额。实收只认资金真的跨过机构边界的那些笔;本期充值减退款应与对应净收款一致。余额恢复列入有审批依据的调整,按同期间、同范围核对。
人多以后为何更难核对
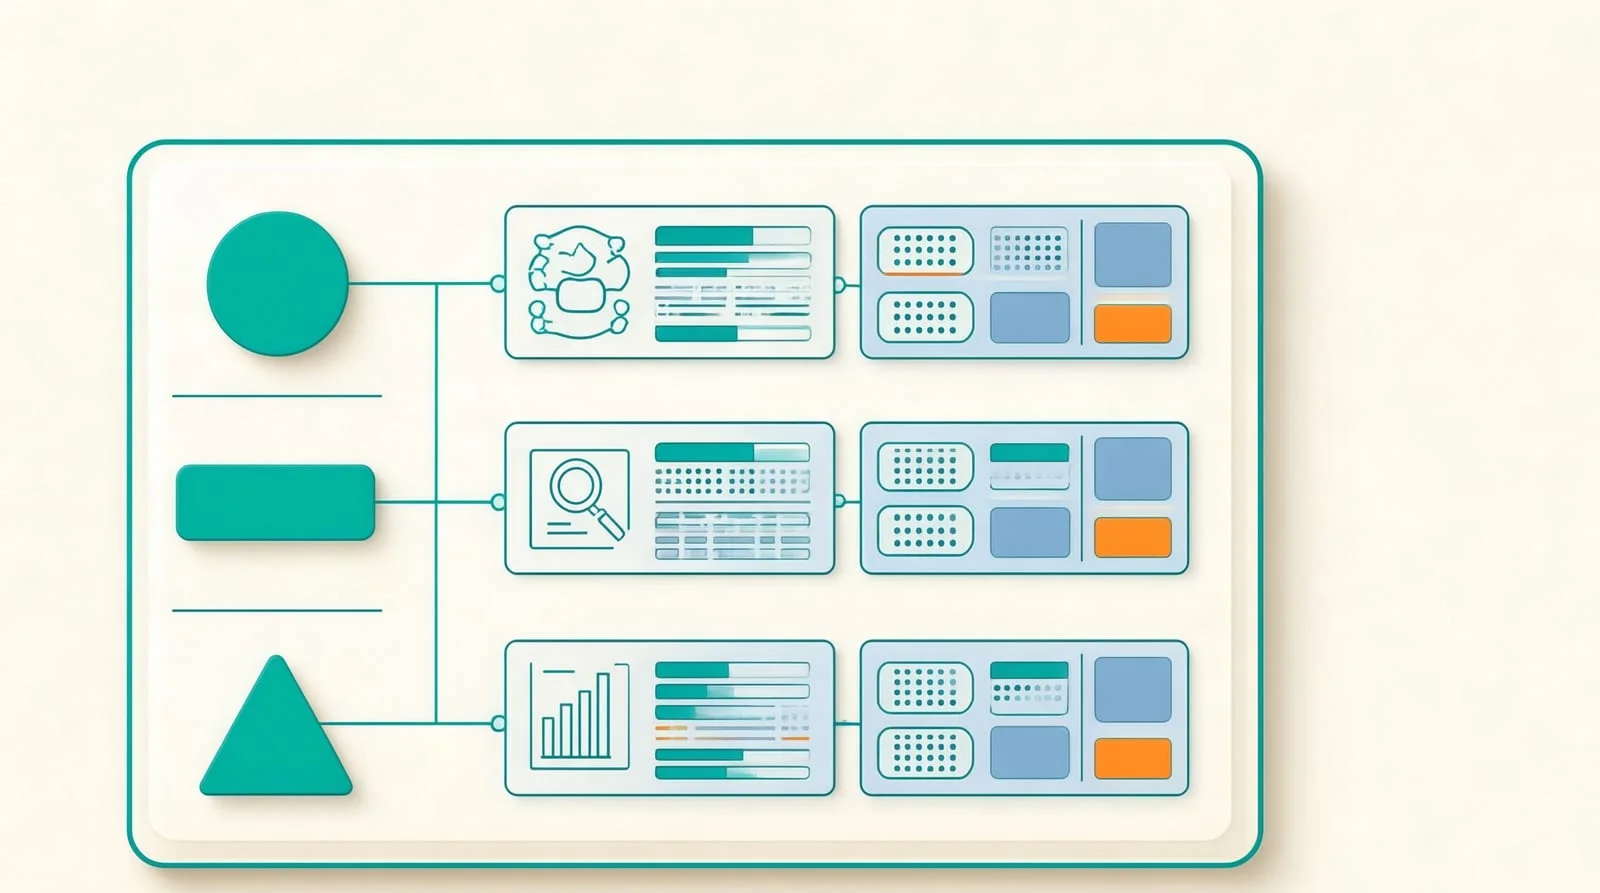 三条线散在不同人的表里,凭证来源不唯一,退款申请与实际退付混用,人员变动又让记录断层。业务规模扩大后,靠人反复核对难以持续。易护管家具备收退款和余额、财务对账能力。
把登记与复核落到岗位
先定入口:出纳登收退款账,业务登扣费账,财务汇总余额账,避免重复登记。 再定依据:沿表留单并关联原记录,申请单不能代替退付凭证。 接着定公式与复核人:由非登记人复核,差额逐笔查,别把余额恢复记成实收。 最后小范围试跑:核完再推广,交接要留未结事项。